14 Min. Lesezeit
ITR-2 für meine Mutter: Das ehrliche Protokoll eines Erstlings
Taxes, India, Personal Finance, ITR-2
TL;DR: Wenn du für einen Elternteil erklärst, der keinen Job hat, aber Bankzinsen bezieht und Aktien oder Fondsanteile verkauft, ist das Formular ITR-2, das neue Steuerregime ist vermutlich das richtige, und fast der gesamte Schmerz sitzt in einer einzigen Maske namens Schedule 112A. Deren erste Spalte will den Code
AE, keine Worte, und für Anteile, die nach Januar 2018 gekauft wurden, ersetzt eine einzigeCONSOLIDATED-Zeile die ganze Fonds-für-Fonds-Plackerei. Ebenfalls gut zu wissen: Selbst wenn am Ende null Steuer herauskommt, kann die Abgabe dir eine Erstattung bringen.
Meine Mutter hat keinen Job. Ihr Geld kommt aus Festgeldanlagen, ein paar Dividenden und dem, was sie in ihrem Depot kauft und verkauft, dazu eine Handvoll Investmentfonds. Ich bin davon ausgegangen, dass ihre Steuererklärung eine ruhige Abendaufgabe wird. Das war sie größtenteils auch, bis auf eine Anlage, die mich fast eine Stunde lang bekämpft hat. Das hier ist also das ehrliche Protokoll: welches Formular, welches Regime, was man auf dem Bildschirm tatsächlich anhakt, und die genaue Stelle, an der das Portal dich dafür arbeiten lässt.
Ich bin Entwickler, kein Steuerberater, und ich habe mich für einen guten Teil davon auf einen KI-Assistenten gestützt, worauf ich am Ende zurückkomme. Nichts hier ist Steuerberatung. Es ist einfach der Weg, der für eine Erklärung funktioniert hat, aufgeschrieben, damit die nächste Person in derselben Lage einen leichteren Abend hat als ich.
Für wen das hier eigentlich ist
Das hier ist für dich, wenn die Person, für die du erklärst, in Indien steuerlich ansässig ist, kein Gehalt und kein Gewerbe hat und ihre Einkünfte aus irgendeiner Mischung aus Bank- oder Festgeldzinsen, Dividenden und Veräußerungsgewinnen aus Aktien im Direktbestand, Gold-ETFs oder Aktienfonds bestehen. Das ist ein sehr verbreitetes Muster für einen Elternteil im Ruhestand oder jemanden, der zu Hause ist und ein bisschen investiert.
Das hier ist nicht dein Beitrag, wenn die Person Intraday- oder Derivatehandel betreibt. Das zählt als gewerbliche Einkunft und schiebt dich zu ITR-3, einer ganz anderen Baustelle. Etwas kaufen und später verkaufen ist ein Veräußerungsgewinn. Hebel und Umschlag am selben Tag ist Gewerbe. Kläre, womit du es zu tun hast, bevor du anfängst, denn das entscheidet alles Weitere.
Schritt 1: Das Formular ist ITR-2
Die kurze Logik. Veräußerungsgewinne schließen das einfachste Formular ITR-1 aus. Aber weil sie keine gewerblichen Einkünfte hat, brauchst du auch das schwerere ITR-3 nicht. ITR-2 sitzt genau in der Mitte und passt für Zinsen plus Dividenden plus Anlagegewinne. Wenn du nach ITR-3 greifst, halte kurz inne und prüfe, ob du wirklich gewerbliche Einkünfte hast, denn die meisten Leute in dieser Kategorie haben keine.
Schritt 2: Das Regime wählen und die Fangfrage entschlüsseln
Für dieses Profil ist das neue Regime fast immer die bessere Wahl. Es hat einen großen Steuerabzugsbetrag, und du hast vermutlich keine Abzüge, die sich zu beanspruchen lohnen, also gibt dir das alte Regime nur einen kleineren Freibetrag ohne Gegenwert. Das Portal steht standardmäßig auf neu, und genau da soll es bleiben.
Und hier ist der Teil, den ich dreimal lesen musste. Das Portal fragt:
Möchten Sie die Option nach 115BAC(6) ausüben, aus dem neuen Steuerregime auszuscheiden?
Das ist eine doppelte Verneinung im Anzug. Du willst nicht ausscheiden, also antwortest du Nein. Nein heißt, du bleibst im neuen Regime. Sag nur dann Ja, wenn du gerechnet hast und das alte Regime wirklich gewinnt, was es bei einem reinen Zins- und Anlageprofil normalerweise nicht tut.
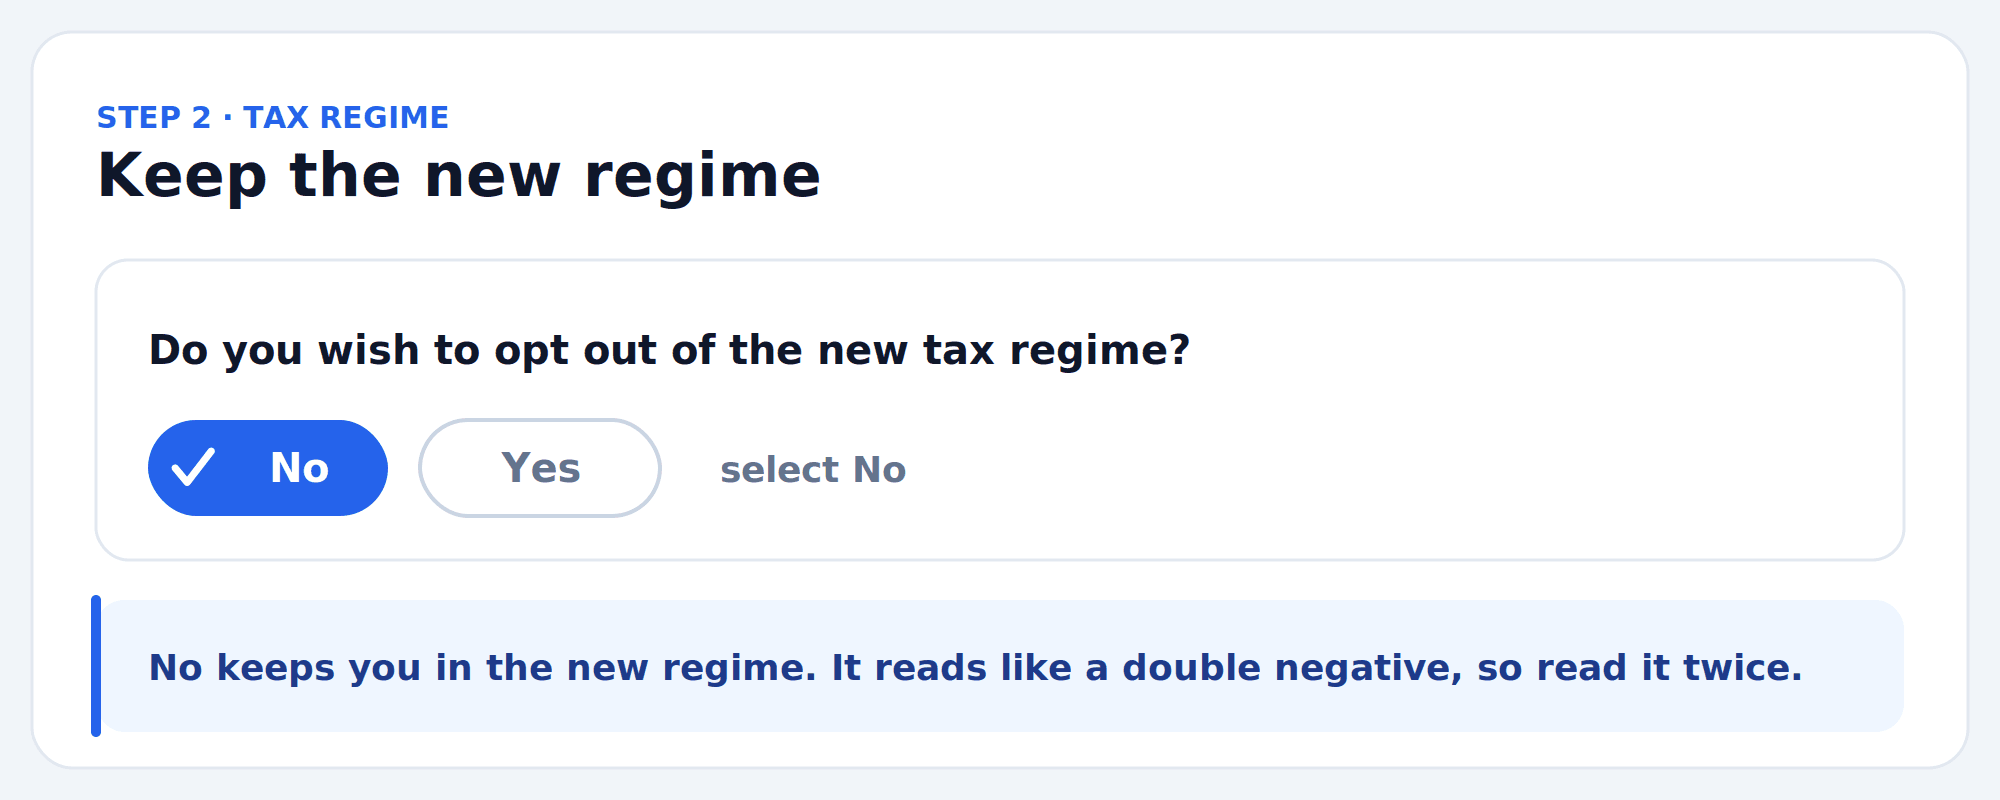
Die Formulierung läuft rückwärts zu dem, wie dein Kopf sie lesen will. Nein hält dich im neuen Regime.
Schritt 3: Die Unterlagen sammeln, und die eine, die alle übersehen
Vier Dinge willst du offen haben, bevor du das Formular anfasst:
- Das AIS und Form 26AS, beide im Portal herunterladbar. Das ist das, was die Steuerbehörde über ihre Zinsen, die einbehaltene Quellensteuer (TDS) und ihre Verkäufe ohnehin schon weiß.
- Die Steuer-Gewinn-und-Verlust-Übersicht des Depots für das Jahr. Die meisten Broker haben einen Report- oder Tax-P&L-Export, der kurzfristig, langfristig und Intraday für dich auftrennt.
- Ihre Bankzinsen.
- Die Kapitalgewinn-Aufstellung der Investmentfonds.
Die vierte ist die Falle. Wenn irgendwelche Fondsanteile woanders als über dieses Depot gekauft wurden, direkt bei einer Fondsgesellschaft oder über einen Vermittler, tauchen diese Gewinne in der Steuerdatei des Depots nicht auf. Sie liegen in einer separaten Kapitalgewinn-Aufstellung. Wenn du nur die Daten des Depots ziehst, meldest du klammheimlich einen ganzen Batzen Gewinne zu niedrig und merkst es erst, wenn Monate später ein Abweichungsbescheid kommt. Fordere die konsolidierte Kapitalgewinn-Aufstellung an, die ein Registrar wie CAMS oder KFintech hat, und behandle sie als vollwertige Eingabe.
Schritt 4: Die Anlagen auswählen, und was man wirklich anhakt
Das Portal lässt dich erst wählen, welche Anlagen zutreffen, bevor es dich irgendetwas ausfüllen lässt. Für dieses Profil schaltest du unter der Gruppe Income Capital Gains, 112A, Income from Other Sources und SI (Einkünfte mit Sondersteuersätzen) ein. Salary und House Property lässt du aus. Behalte die vorangehakten Pflicht-Berechnungsanlagen und geh nicht auf die Jagd nach Abzugsanlagen, die du nicht brauchst.
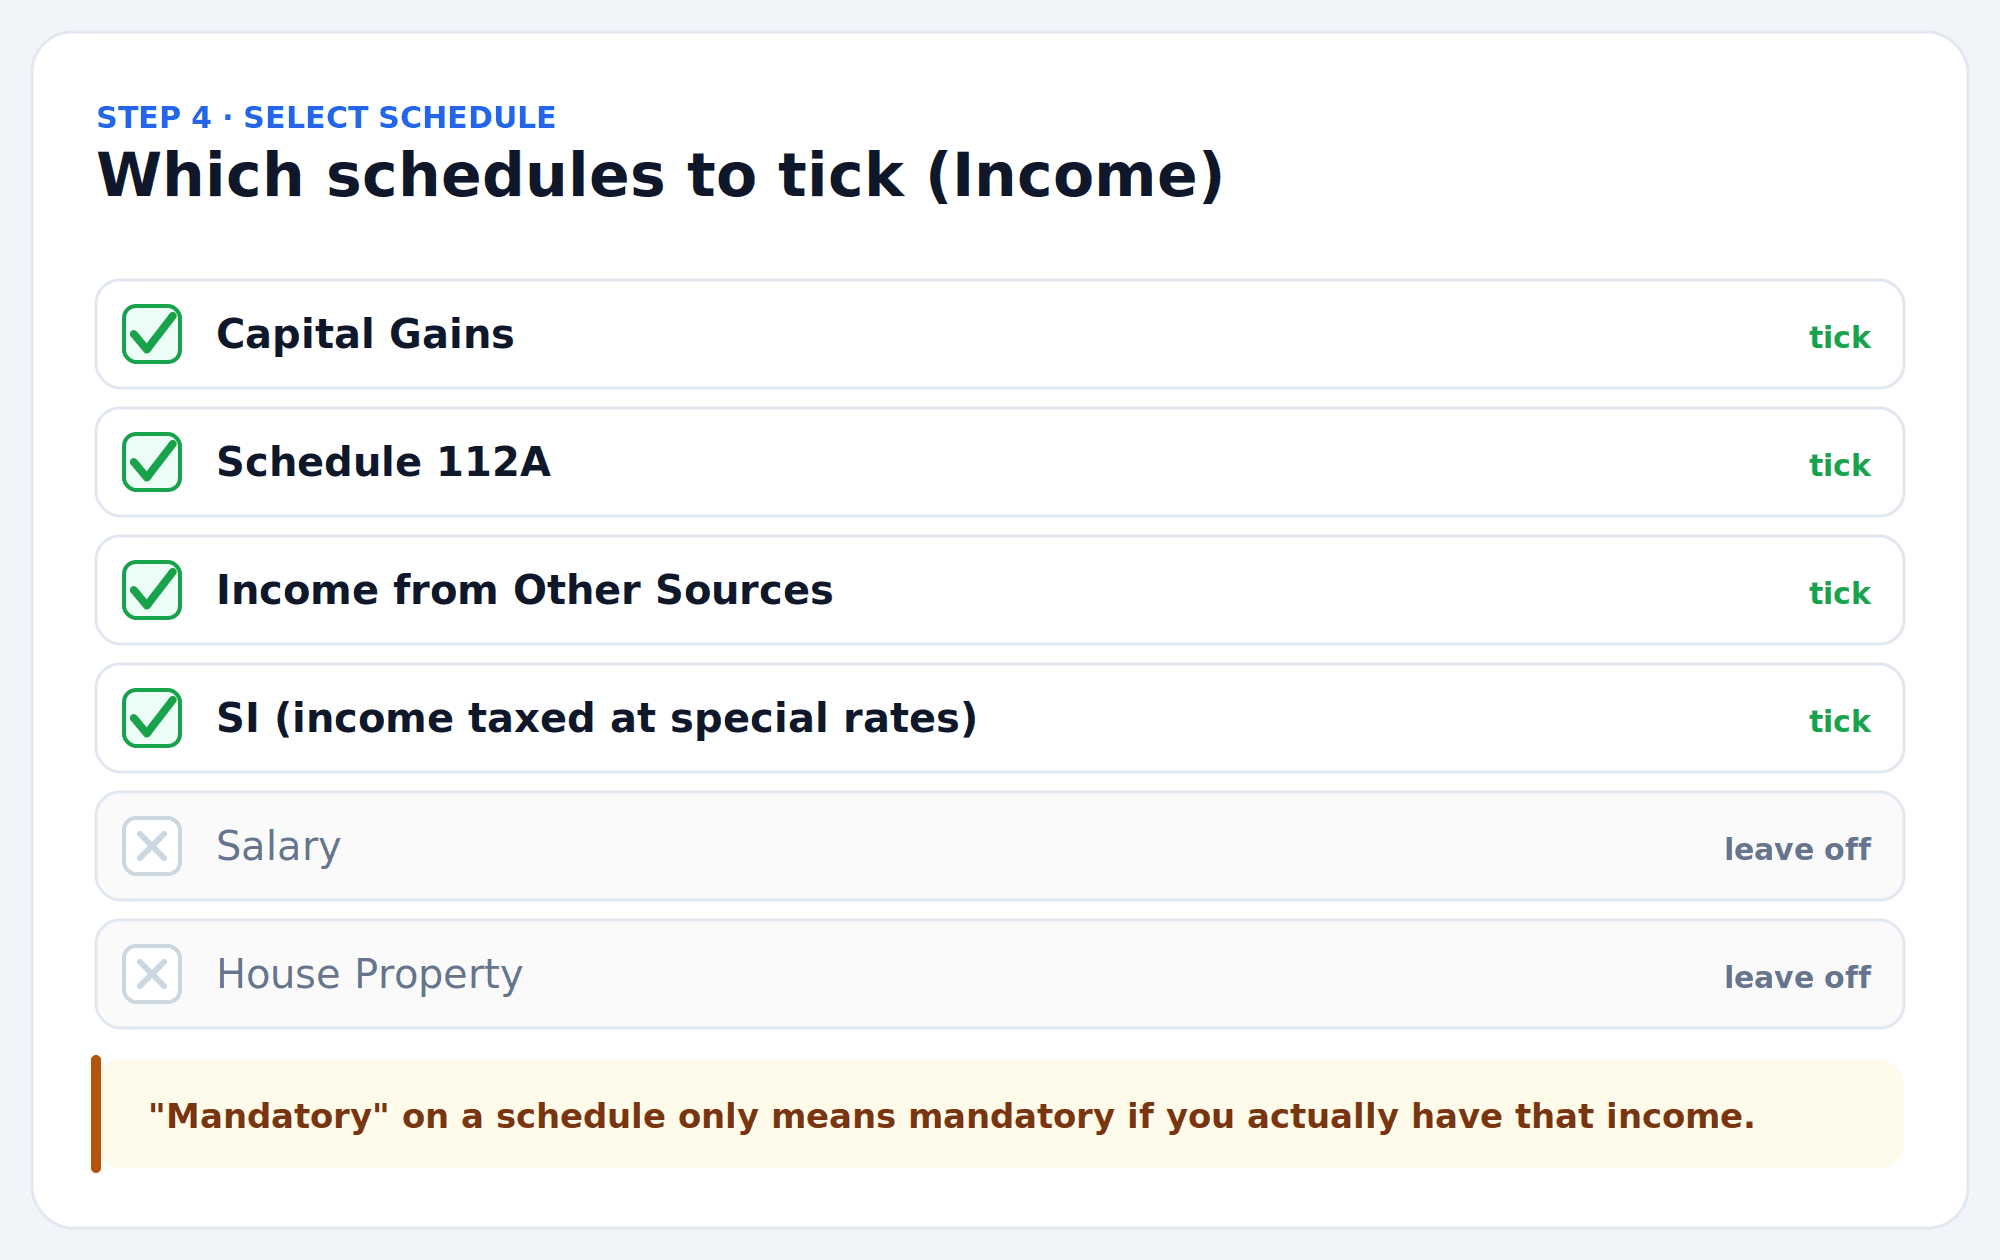
Capital Gains, 112A, Other Sources und SI. Das ist der ganze Satz für diese Art Erklärung.
Eine Sache hat mich irritiert: Salary und Other Sources sind beide mit „Mandatory" markiert, aber das heißt nur „Pflicht, wenn du diese Einkunft hast". Du kannst ohne Weiteres ohne Salary fortfahren, wenn es kein Gehalt gibt. Die Markierung beschreibt das Feld, sie befiehlt dir nicht, es auszufüllen.
Schritt 5: Veräußerungsgewinne, und die Trennung Aktien gegen Gold-ETF
Innerhalb von Schedule CG hat der kurzfristige Bereich getrennte Felder, und es ist wichtig, welches du benutzt.
- Aktien, die innerhalb eines Jahres verkauft wurden, gehören in das Feld Section 111A.
- Gold-ETFs sind kein Eigenkapital, ihr kurzfristiger Gewinn gehört also nicht in das 111A-Feld. Er gehört in das Feld „assets other than the above", wo er zum normalen Tarifsatz statt zum Sondersatz für Aktien besteuert wird.
- Aktienfonds, länger als ein Jahr gehalten, sind langfristig und gehören unter Section 112A, was eine eigene Maske ist. Dazu gleich mehr.
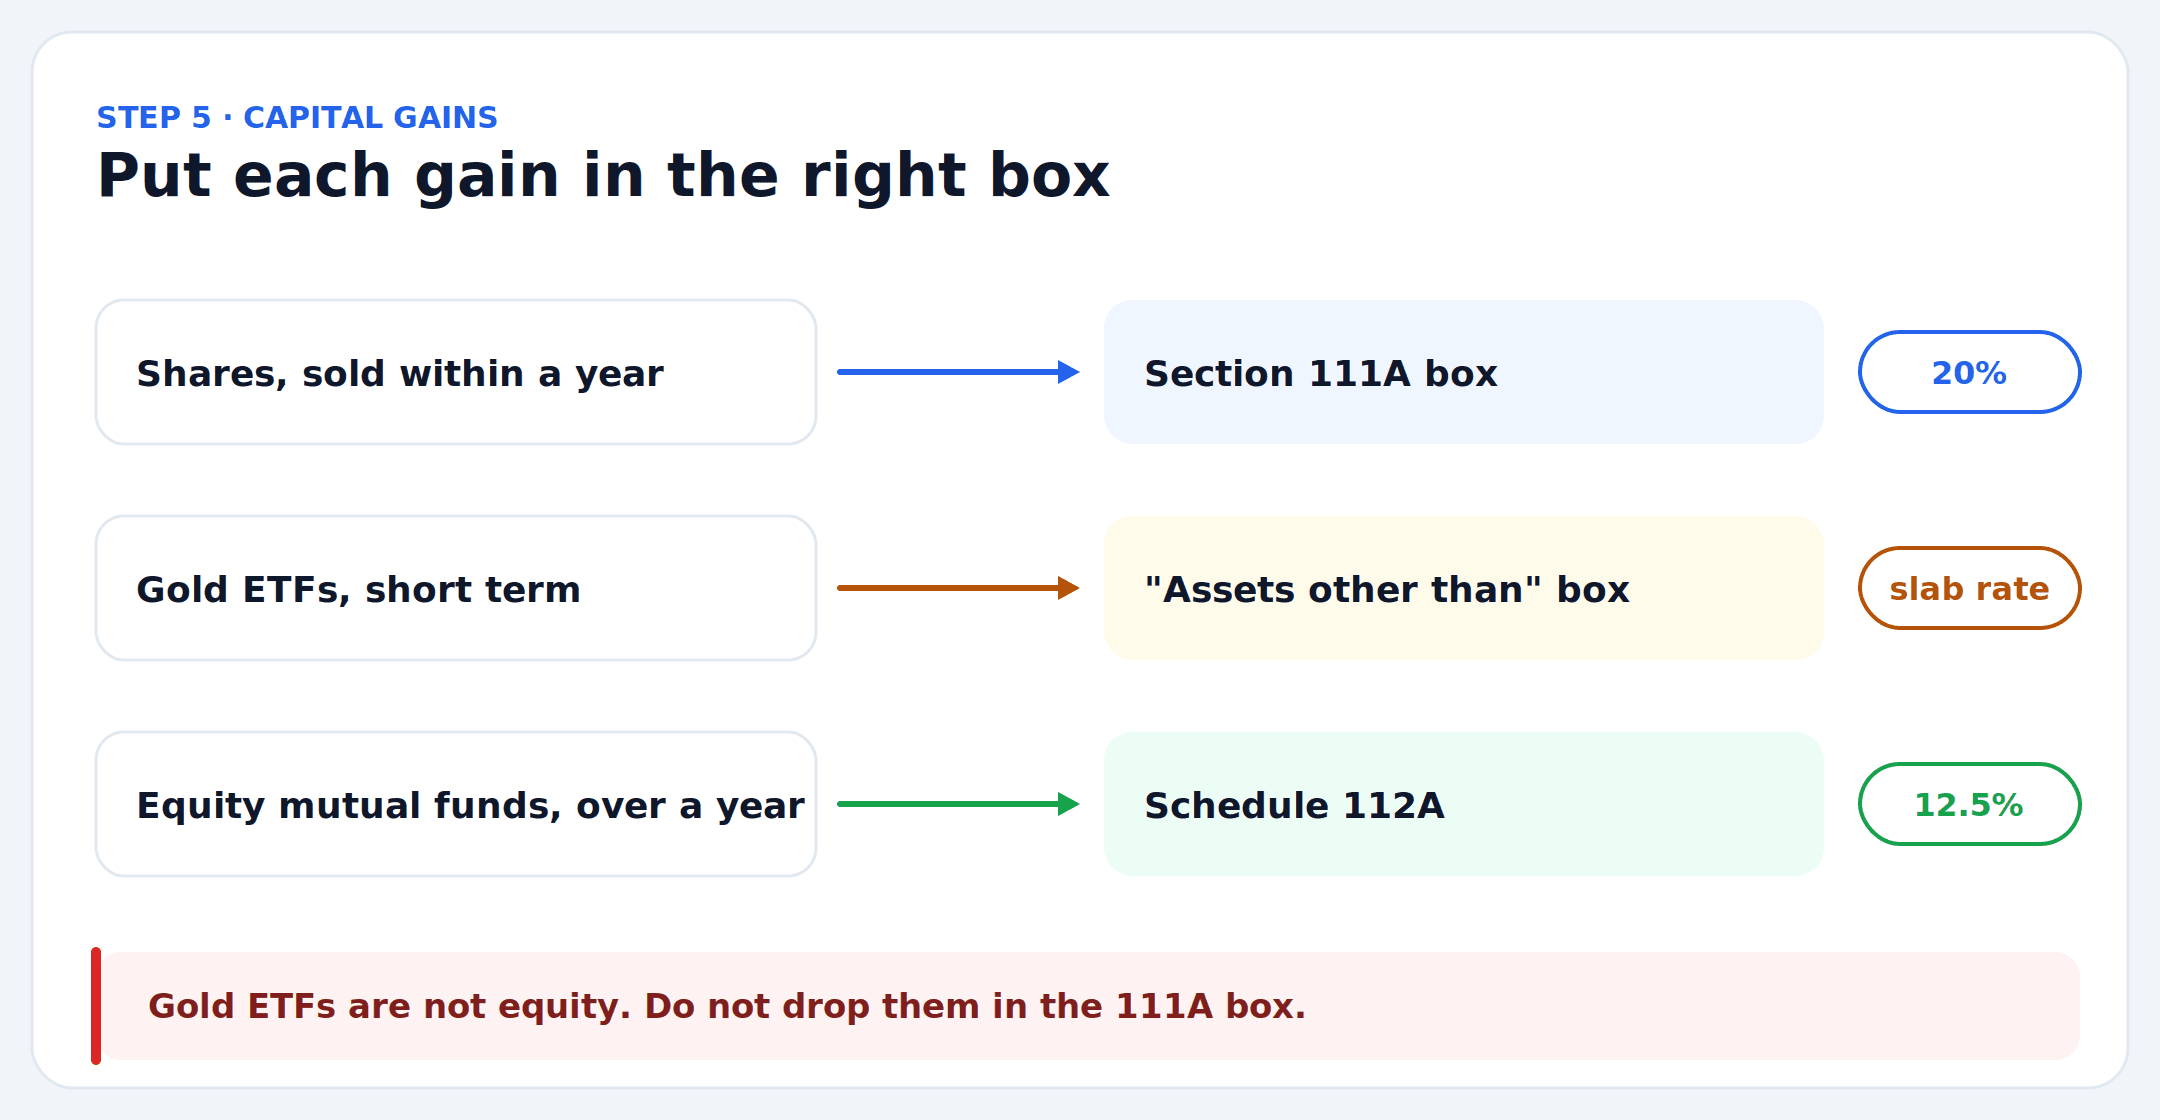
Aktien in das 111A-Feld, Gold-ETFs in das Feld für sonstige Vermögenswerte. Andere Sätze, andere Zeilen.
Den Gold-ETF in das Aktienfeld zu setzen ist hier der naheliegendste Fehler, weil beides in deinem Kopf „Sachen, die ich im Depot verkauft habe" ist, die steuerliche Behandlung aber unterschiedlich ist. Halte sie auf getrennten Spuren.
Weiter unten in der Anlage gibt es außerdem eine quartalsweise Aufteilung, in der du jeden Gewinn auf die Quartale verteilst, in denen er angefallen ist. Das betrifft nur das Timing der Vorauszahlungen, wenn deine Endsteuer also null ist, ändert es nichts, aber das Formular lässt sich nicht absenden, bevor es ausgefüllt ist. Teile einfach nach den tatsächlichen Verkaufsdaten auf und mach weiter.
Schritt 6: Schedule 112A, die Stunde, die ich nicht zurückbekomme
Hier ist der Abend gekippt.
Schedule 112A ist der Ort für langfristige Gewinne aus Aktienfonds, und es will die Daten als CSV-Upload oder als eine Menge manueller Zeilen. Ich habe die Vorlage ausgefüllt, auf Upload geklickt, und das hier bekommen:
common.errors.csv_row_skip
Jede Zeile abgelehnt, keine Erklärung. Ich habe getan, was alle tun, und angefangen zu raten. Mein erster Verdacht war die Anschaffungsspalte. Die Überschrift lautet wörtlich „Share/Unit acquired (On or before / after 31st Jan 2018)", also habe ich die Worte „After 31st January, 2018" hineingetippt. Wieder abgelehnt. Ich habe umformuliert, die Zahlenformatierung aufgeräumt, es noch einmal versucht. Abgelehnt.
Die eigentliche Lösung, vergraben in einem alten Forenthread, ist, dass die
erste Spalte überhaupt keinen Text annimmt. Sie will einen Code. AE für
Anteile, die nach dem 31. Januar 2018 erworben wurden, BE für davor. Das war
es.
# was ich getippt habe (jede Zeile übersprungen)
"After 31st January, 2018", INF843K01013, ...

# was der Parser tatsächlich wollte
AE, INF843K01013, ...
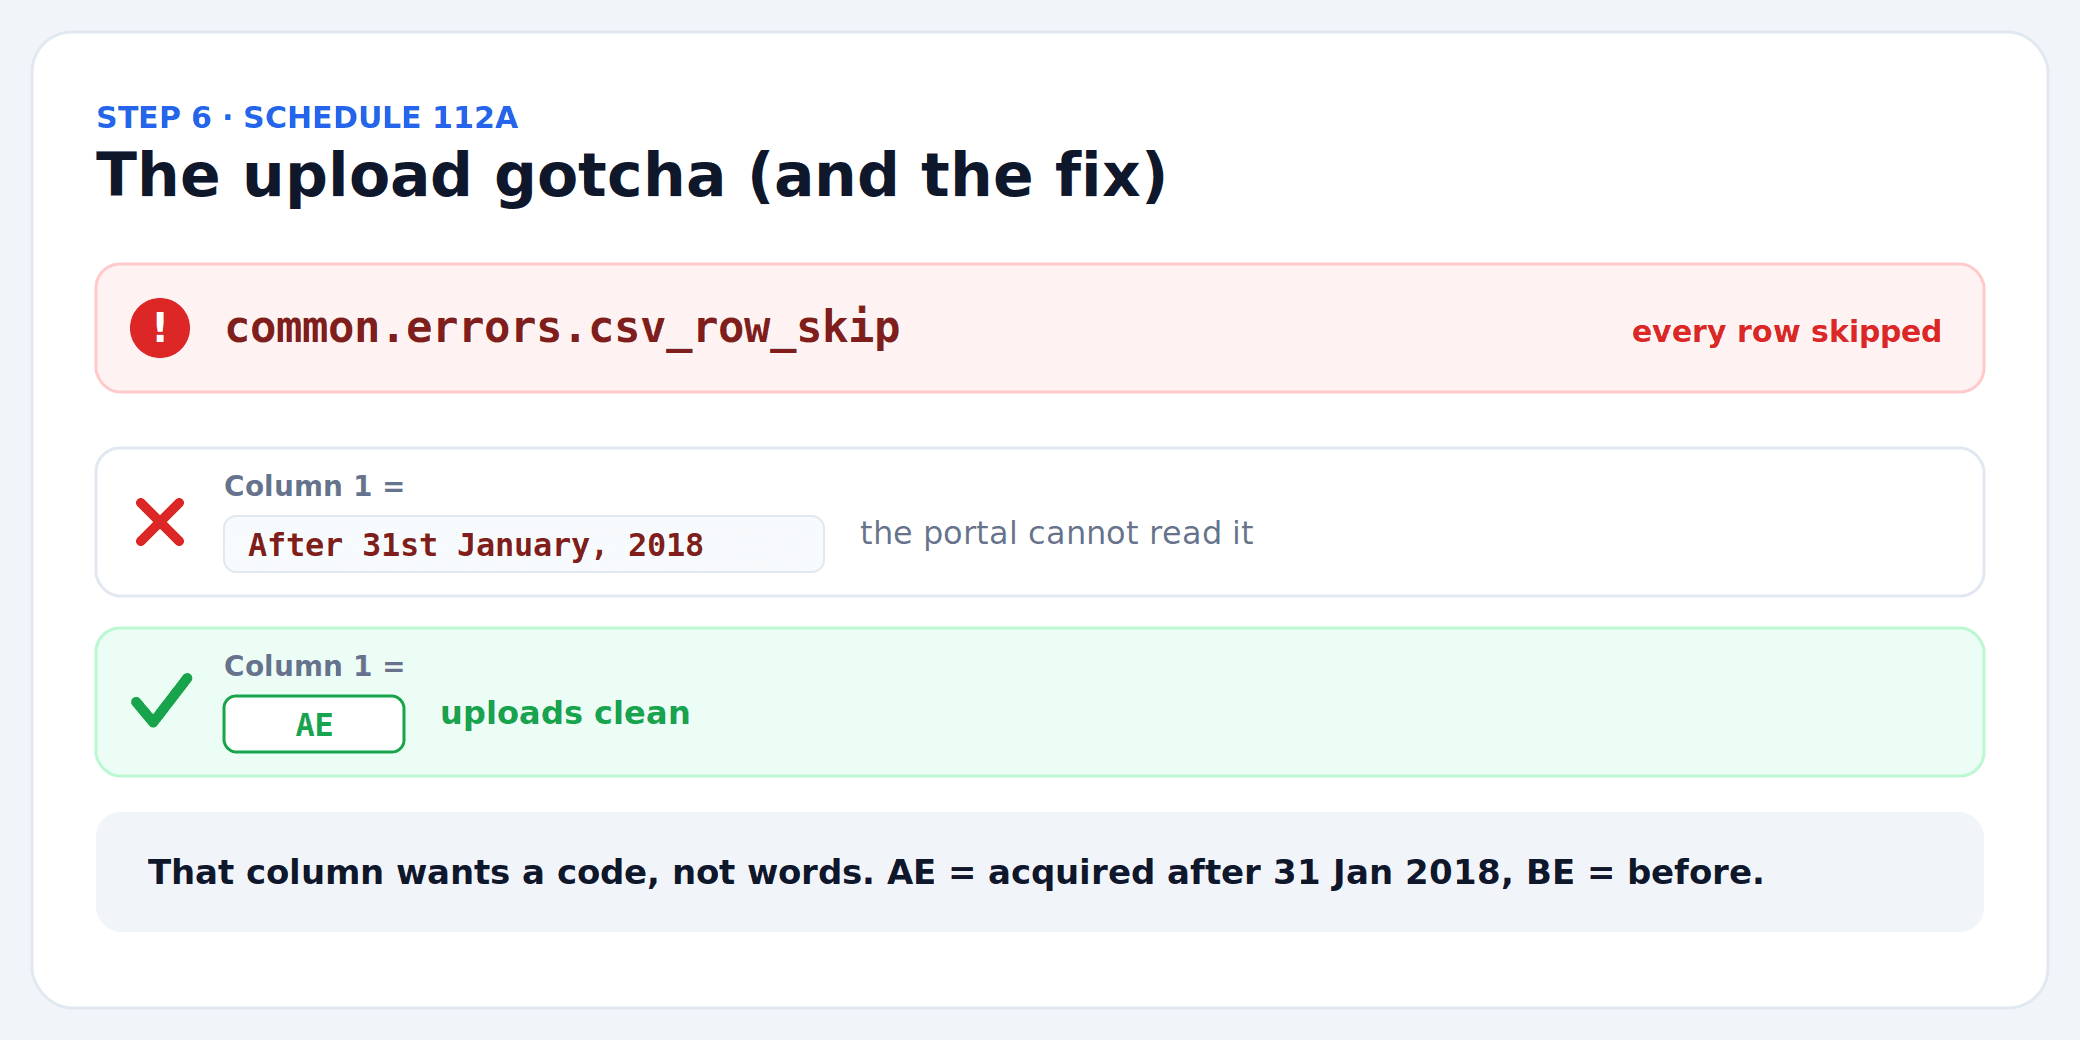
Der Fehler, der dir nichts sagt, und die zwei Buchstaben, die ihn beheben.
Die Lehre, für die ich eine Stunde bezahlt habe: Diese Spalte ist ein Zwei-Buchstaben-Enum, das sich als Satz verkleidet.
Aber es gibt ein deutlich besseres Ende. Als ich das manuelle Eingabeformular
geöffnet habe, um die Codes gegenzuprüfen, hat das Portal seinen eigenen Hinweis
gezeigt. Für nach 2018 erworbene Anteile blendete das ISIN-Feld den Platzhalter
INNOTREQIRD ein und das Namensfeld zeigte CONSOLIDATED. Es stellt sich
heraus: Für Anteile nach 2018, bei denen es keinen Bestandsschutz zu
berücksichtigen gibt, darfst du die Aufschlüsselung je Fonds komplett
überspringen und eine einzige konsolidierte Zeile eintragen: Anschaffung auf
nach 2018, ISIN als INNOTREQIRD, Name als CONSOLIDATED, und nur den
Gesamtverkaufswert und die Gesamtkosten über alle Fonds hinweg. Eine Zeile,
fertig.
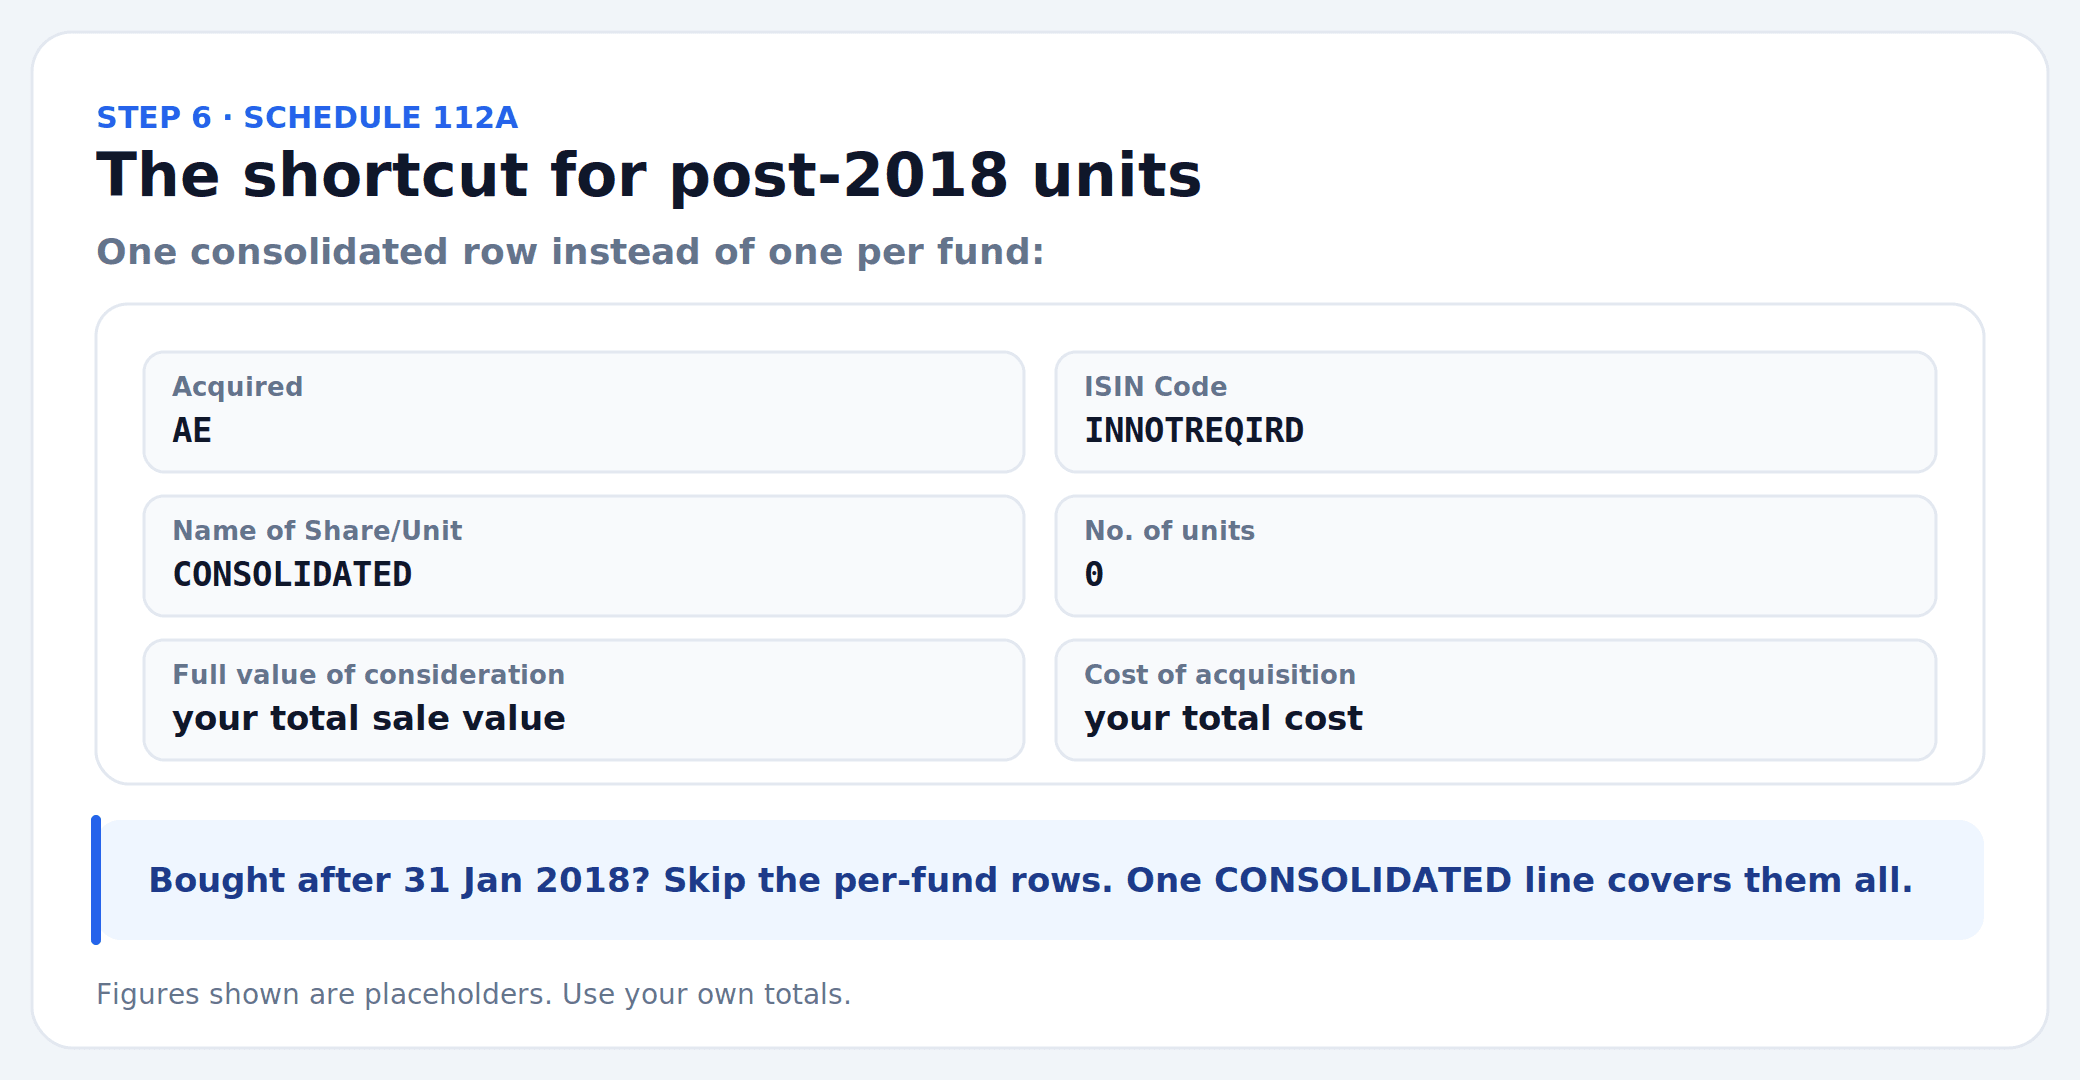
Die Abkürzung, von der dir niemand erzählt. Anteile nach 2018 dürfen als eine einzige CONSOLIDATED-Zeile hinein.
Hätte ich das von Anfang an gewusst, wäre die ganze CSV-Saga nie passiert. Wenn also all deine Fondsanteile nach 2018 gekauft wurden, fang gar nicht erst mit Zeilen je Fonds an. Konsolidiere.
Schritt 7: Sonstige Einkünfte, und das AIS weiß mehr als du
Zinsen und Dividenden gehören unter Income from Other Sources, und das meiste davon kommt aus dem AIS vorausgefüllt. Zwei Kleinigkeiten haben mich überrascht.
Erstens war die vorausgefüllte Zinssumme etwas höher als die Zahl, die mir ein Steuer-Tool gezeigt hatte. Ich hätte sie fast nach unten „korrigiert", bevor ich genauer hingeschaut habe. Der Unterschied waren Zinsen, die der Staat auf eine frühere Steuererstattung gezahlt hatte, die selbst steuerpflichtig sind und die das AIS erfasst, das andere Tool aber übersehen hatte. Die Lehre: Gleiche dich mit der AIS-Zahl ab, kämpfe nicht dagegen an. Das AIS ist das, was die Behörde sieht, und dazu zu passen ist das, was dich aus Schwierigkeiten heraushält.
Zweitens haben Dividenden ihr eigenes Quartalsfeld, genau wie Veräußerungsgewinne. Trag den Betrag in das Quartal ein, in dem er tatsächlich zugeflossen ist, und lass den Rest auf null.
Schritt 8: Die Wendung, die Steuer war null und es gab eine Erstattung
Hier ist die Sache, die die ganze Übung lohnenswert gemacht hat, und das Denkmodell, das bei mir endlich eingerastet ist.
TDS ist nicht die Steuer. Es ist eine Anzahlung. Während des Jahres hat die Bank, wann immer ihre Festgelder Zinsen zahlten, automatisch eine Scheibe einbehalten und sie unter ihrer PAN an die Steuerbehörde überwiesen, als Vorauszahlung. Zum Jahresende rechnest du die tatsächlich geschuldete Steuer aus. Wenn die echte Zahl niedriger ist als das, was schon hinterlegt wurde, kommt die Differenz als Erstattung zurück. Und die Erklärung abzugeben ist der einzige Weg, diese Erstattung auszulösen. Für einen Elternteil, der überwiegend von Zinsen lebt, kann der gesamte Sinn der Erklärung darin bestehen, Geld zurückzuholen, das einbehalten wurde und nie geschuldet war.
Warum war die tatsächliche Steuer null? Zwei öffentliche Regeln haben die Arbeit gemacht. Im neuen Regime ist der Grundfreibetrag recht hoch, und für eine ansässige Person werden, wenn das Gesamteinkommen unter dieser Grenze liegt, selbst die Veräußerungsgewinne mit Sondersatz vom Freibetrag aufgesogen und mit null besteuert. Obendrauf haben langfristige Aktiengewinne ihren eigenen Jahresfreibetrag, bevor überhaupt Steuer anfällt. Stapelt man beides, kann ein bescheidenes Jahr aus Zinsen plus Anlagegewinnen bei gar keiner Steuer landen, was die ganze Abgabe zu einem Erstattungsantrag macht.
Lass die Abgabe also nicht sein, nur weil du sicher bist, dass keine Steuer anfällt. Keine Steuer und keine Abgabe sind zwei verschiedene Dinge. Wenn irgendein TDS einbehalten wurde, ist die Erklärung der Weg, es zurückzubekommen.
Schritt 9: Die e-Verifizierung nicht vergessen
Das ist der Schritt, den Leute wirklich vergessen. Absenden ist noch kein Einreichen. Nach Vorschau und Validierung musst du e-verifizieren, am einfachsten mit einer Aadhaar-OTP an die hinterlegte Mobilnummer. Bis du das tust, hängt die Erklärung in der Schwebe und zählt nicht. Vorschau, validieren, verifizieren, fertig. Du bekommst eine Bestätigungsnummer und eine E-Mail, und die Erstattung landet ein paar Wochen später auf dem vorab bestätigten Konto.
Eine Anmerkung dazu, wie ich das wirklich gemacht habe
Ich habe das nicht aus dem Gedächtnis oder aus echtem steuerrechtlichem Wissen gemacht. Ich habe mich für das meiste auf einen KI-Assistenten gestützt, und es lohnt sich, dabei offen zu sein, weil genau das verändert hat, wie schwer sich das angefühlt hat.
Gut war er in der verwirrenden Mitte. Die doppelt verneinte Regime-Frage entschlüsseln. Mir sagen, in welches Feld ein Gold-ETF-Gewinn gehört und in welches ein Aktiengewinn. Herausfinden, dass die 112A-Spalte einen Code wollte und keine Worte, und dann, dass eine einzige konsolidierte Zeile die ganze Arbeit erledigt. Und am Ende das lange Vorschau-PDF zurücklesen und meine Zahlen gegen die Quellaufstellungen prüfen, damit ich nicht bloß darauf vertraute, die Dinge in die richtigen Felder getippt zu haben. Ein zweites Paar Augen auf einer Erklärung, die über Dutzende Seiten läuft, spät nachts, hätte ich allein nicht sorgfältig hinbekommen.
Der größere Punkt ist, dass Selbsterklären sich früher wie etwas anfühlte, wofür man einen Steuerberater braucht, und für eine Erklärung wie diese ist es das einfach nicht mehr. Wenn du deine Lage klar beschreiben und einfügen kannst, was jede Maske zeigt, wirst du Feld für Feld durchgeführt. Es hat eine Pflicht, die ich vor mir hergeschoben hatte, in einen Abend aus klaren Schritten verwandelt.
Zwei Vorbehalte, weil ich ehrlich sein will. Es ist immer noch deine Erklärung, also lies, was du gleich absendest, und füge nichts ein, was du einem Werkzeug nicht geben willst. Und KI liegt auch mal falsch, prüfe also alles Ungewöhnliche oder Hochwertige gegen die offizielle Portalhilfe oder einen echten Steuerberater, bevor du einreichst. Für eine schlichte Zins- und Anlage-Erklärung wie die meiner Mutter war es selbst zu machen, mit ein bisschen Hilfe, schneller, billiger und weniger stressig, als ich erwartet hatte.
Zum Mitnehmen
- ITR-2 ist das Formular für Veräußerungsgewinne ohne gewerbliche Einkünfte. Wenn du nach ITR-3 greifst, prüfe zweimal, ob du wirklich gewerbliche Einkünfte hast.
- Neues Regime plus Grundfreibetrag für Ansässige kann ein bescheidenes Jahr an Veräußerungsgewinnen klammheimlich auf null bringen. Sag Nein zum „Ausscheiden".
- Fondsanteile, die außerhalb deines Depots gekauft wurden, stehen nicht in dessen Steuerdatei. Hol die separate Kapitalgewinn-Aufstellung von einem Registrar wie CAMS oder KFintech, sonst meldest du zu wenig.
- Die erste Spalte von Schedule 112A ist ein AE-/BE-Code, kein Text. Und für Anteile nach 2018 spart dir eine einzige CONSOLIDATED-Zeile die ganze Plackerei.
- Gleiche dich mit dem AIS ab, nicht mit deiner eigenen Tabelle. Es weiß von Dingen wie Erstattungszinsen, die du übersehen wirst.
- Null Steuer heißt trotzdem abgeben, um das TDS erstattet zu bekommen, und eingereicht ist es erst, wenn du e-verifiziert hast.
Der glückliche Pfad, wenn ich es morgen noch einmal machen würde:
Formular:   ITR-2
Regime:     Neu  ("No" beim Ausscheiden antworten)
Anlagen:    Capital Gains, 112A, Other Sources, SI, plus die Pflichtanlagen
Aktien STCG:     111A-Feld
Gold-ETF STCG:   "assets other than"-Feld (Tarifsatz)
Aktienfonds LTCG: Schedule 112A
112A Spalte 1:   AE (erworben nach dem 31. Jan. 2018)
112A Abkürzung:  eine CONSOLIDATED-Zeile, ISIN = INNOTREQIRD
Abschluss:  Vorschau -> Validieren -> e-Verifizieren (Aadhaar-OTP)
Nichts davon ist schwer, sobald man es weiß. Es ist nur so, dass das Portal annimmt, du kennst die Codes, die Felder und die Abkürzungen schon, und es sagt dir nicht, wenn du sie falsch machst. Jetzt kennst du sie. Hol deinen Eltern ihre Erstattung.
Übliche Einschränkung: Ich bin kein Steuerprofi, das hier ist der Bericht über eine einzige Erklärung, und die Regeln ändern sich jedes Jahr. Prüfe deine eigene Lage, und wenn sie größer oder eigenartiger ist als ein bisschen Zins und ein paar Anlagen, sprich vor dem Einreichen mit einem Steuerberater.